
Aspettare il momento giusto per investire può costare caro
Data pubblicazione: 13 novembre 2026
Autore:
Molti investitori aspettano il momento perfetto: vorrebbero entrare esattamente sul minimo e uscire un attimo prima del massimo. Il desiderio è comprensibile, ma richiede di prendere due decisioni corrette: quando entrare e quando uscire. Entrambe devono essere prese mentre il futuro è ancora incerto, non quando il grafico è ormai davanti a noi.
Nemmeno Warren Buffett costruisce le proprie scelte cercando di prevedere il prossimo movimento della Borsa. All’assemblea di Berkshire Hathaway del 2022 spiegò che, nei tanti anni di lavoro con Charlie Munger, non ricordava una decisione di acquisto o vendita basata su ciò che il mercato avrebbe potuto fare nei giorni o nei mesi successivi. Si può valutare se un investimento abbia senso senza pretendere di conoscere il punto esatto in cui il mercato cambierà direzione.
L’investitore più sfortunato del mondo
Immaginiamo un investitore con un tempismo disastroso. Versa 10.000 dollari nell’S&P 500 - l'indice azionario che comprende le prime 500 aziende americane per capitalizzazione - esattamente alla vigilia di sette ribassi:
- la crisi finanziaria iniziata nel 2007;
- le tensioni legate alla Brexit nel 2016;
- il crollo di fine 2018;
- la pandemia nel 2020;
- il mercato ribassista del 2022;
- il panico sulle banche statunitensi nel 2023;
- la crisi dei dazi del 2025.
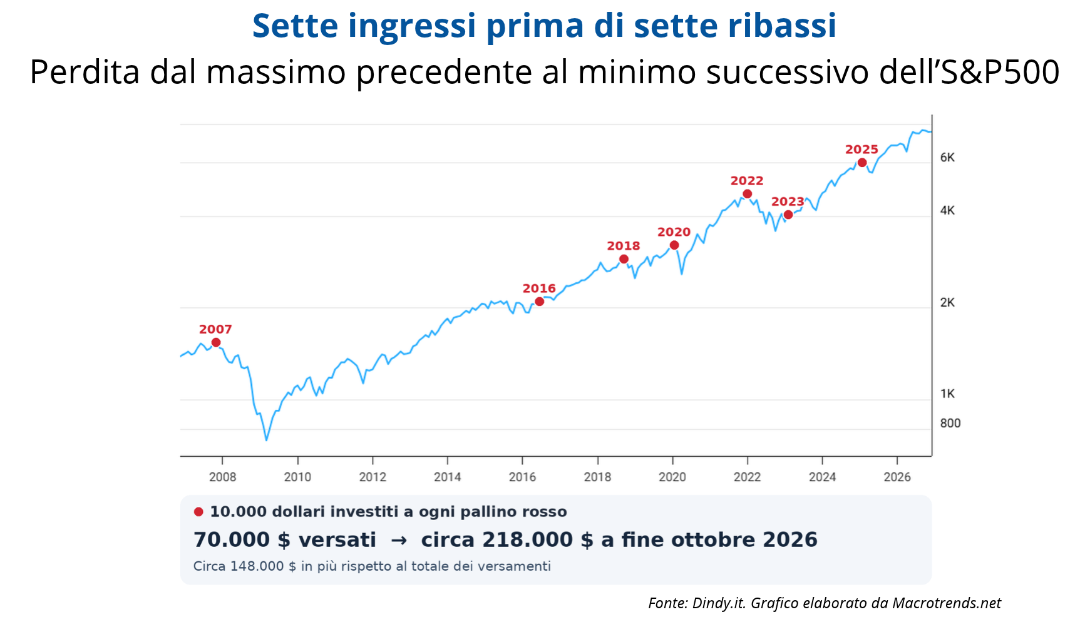
In totale investe 70.000 dollari e ogni versamento perde valore quasi subito.
Il primo ingresso arriva prima di una discesa di circa il 55%. Quello del 2020 precede un calo vicino al 34%, mentre il versamento del 2022 affronta una perdita temporanea di circa il 24%. L’investitore, però, non vende e reinveste i dividendi. Secondo la simulazione riportata, a fine ottobre 2026 i 70.000 dollari valgono circa 218.000. Il solo versamento effettuato nel 2007 è diventato circa 71.000 dollari.
Il tempo ha contato più del tempismo
Questa simulazione non dimostra che qualsiasi investimento torni sempre a salire. Riguarda un indice ampio di grandi società statunitensi, la cui composizione cambia nel tempo. Un singolo titolo, un settore molto concentrato o un portafoglio costruito male possono avere una storia completamente diversa.
Il messaggio interessante è un altro.
Anche scegliendo sette punti d’ingresso particolarmente sfavorevoli, il lungo periodo ha avuto un peso maggiore della precisione nell’individuare il giorno giusto. Naturalmente l’attesa non è stata indolore. Chi investì prima della crisi del 2007 vide 10.000 dollari scendere fino a circa 4.481 e dovette aspettare diversi anni per recuperare stabilmente il capitale iniziale. Restare investiti richiede quindi un orizzonte adeguato e la capacità, finanziaria ed emotiva, di attraversare fasi molto negative.
Uscire durante una crisi crea una seconda decisione difficile
Vendere quando i prezzi scendono può dare una sensazione immediata di sollievo. Subito dopo nasce però una domanda ancora più complicata: quando rientrare? Il recupero spesso comincia quando le notizie sono ancora preoccupanti e aspettare una conferma può significare perdere una parte importante del rimbalzo.
Durante il crollo legato alla pandemia, Vanguard analizzò i clienti che avevano spostato interamente il portafoglio in liquidità. A fine maggio 2020, tra i clienti retail osservati, l’86% aveva ottenuto un risultato peggiore rispetto a quello che avrebbe avuto mantenendo il portafoglio precedente. È un caso circoscritto, ma rende concreto il costo potenziale di una decisione dettata dal panico.
Il miglior investimento di tutti: il tuo
Rimanere investiti non significa ignorare i rischi o tenere qualsiasi investimento a qualunque costo. Significa costruire il portafoglio partendo da ciò che il denaro dovrà finanziare. Se servirà tra due anni per comprare casa, un forte ribasso poco prima del rogito può compromettere il progetto. Se l’obiettivo è la pensione tra vent’anni, è possibile valutare oscillazioni diverse, purché siano sostenibili anche quando si presentano davvero.
Inseguire il titolo del momento o il prodotto che ha reso di più nell’ultimo anno porta spesso a comprare ciò che è già salito, senza chiedersi quale ruolo debba avere nel portafoglio. Le domande utili vengono prima del rendimento: a cosa serviranno questi soldi, quando serviranno e quale perdita temporanea posso sopportare senza cambiare i miei programmi?
Obiettivi, orizzonte temporale e tolleranza al rischio aiutano a stabilire quanta parte destinare alla crescita, quanta alla stabilità e quanta mantenere disponibile.
Il valore di un professionista - soprattutto - nei momenti difficili
Il lavoro di un consulente finanziario comincia prima del prossimo crollo. Serve a trasformare obiettivi, tempi e capacità di rischio in una strategia che possa essere mantenuta anche quando i mercati mettono alla prova i nervi. Se cambiano il reddito, le esigenze familiari o la data di una spesa importante, il portafoglio può richiedere un intervento. Se a cambiare sono soprattutto i prezzi e le emozioni, il confronto con un professionista aiuta a distinguere un problema reale da una reazione al rumore del momento.
Il punto non è prevedere il prossimo minimo: è arrivarci con un piano abbastanza solido da non doverlo indovinare.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Corso Garibaldi 86
20121, Milano
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Federico Lo Bianco e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
