
Fondi pensione 2026: dal 31 ottobre nuove regole per il datore di lavoro. Cosa cambia?
Data pubblicazione: 29 ottobre 2026
Autore:
La Legge di Bilancio 2026 introduce importanti novità nel mondo della previdenza complementare, con l'obiettivo di rendere i fondi pensione più flessibili e accessibili ai lavoratori. Tra i cambiamenti più significativi troviamo la portabilità del contributo datoriale, prevista dal 31 ottobre, e le nuove modalità di adesione automatica per i neoassunti, già operative dal 1° luglio.
Vediamo cosa cambia concretamente e quali opportunità si aprono per chi desidera costruire una pensione integrativa.
Contributo datoriale: dal 31 ottobre maggiore libertà di scelta
Una delle novità più rilevanti riguarda il contributo del datore di lavoro, ovvero la somma che l'azienda versa al fondo pensione del dipendente, secondo quanto previsto dal contratto collettivo applicato.
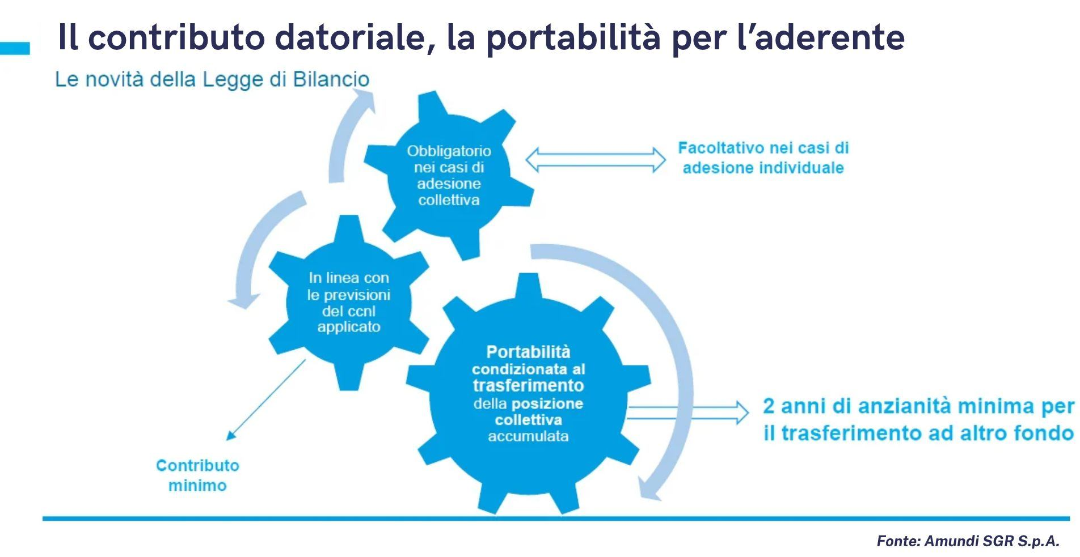
Dal 31 ottobre 2026, i lavoratori iscritti a un fondo pensione collettivo potranno beneficiare di una maggiore libertà nella scelta della propria forma pensionistica. La novità riguarda infatti la possibilità di trasferire la posizione previdenziale maturata verso un altro fondo pensione, mantenendo la portabilità del contributo datoriale, nel rispetto delle condizioni previste.
Il trasferimento richiede almeno due anni di anzianità nella forma pensionistica. Il contributo del datore di lavoro resta regolato dalle previsioni contrattuali applicabili.
Si tratta di un cambiamento significativo: la scelta del fondo pensione potrà essere valutata con maggiore attenzione anche in funzione dei costi, delle linee di investimento e delle esigenze personali, senza trascurare il valore della contribuzione aziendale.
Neoassunti: adesione automatica al fondo pensione
Un'altra importante novità, entrata in vigore il 1° luglio 2026, riguarda i lavoratori del settore privato alla loro prima assunzione.
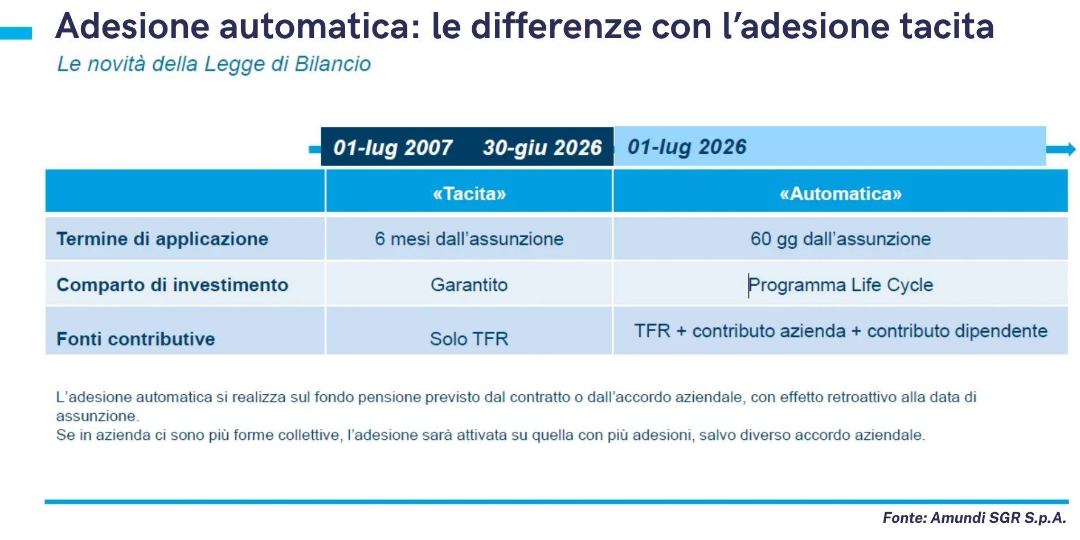
Con le nuove regole, in assenza di una scelta alternativa entro 60 giorni dall'assunzione, è prevista l'adesione automatica al fondo pensione collettivo individuato dal contratto o dall'accordo aziendale.
Rispetto al precedente meccanismo di adesione tacita, che prevedeva un termine di sei mesi e il conferimento del solo TFR, il nuovo sistema comprende TFR, contributo del lavoratore e contributo del datore di lavoro, con un percorso di investimento di tipo Life Cycle, che adegua progressivamente l'allocazione del capitale nel tempo.
Il lavoratore mantiene comunque la possibilità di scegliere espressamente un altro fondo pensione oppure, quando consentito, di mantenere il TFR in azienda o presso il Fondo Tesoreria INPS.
Le altre novità: più flessibilità e vantaggi fiscali
La riforma interviene anche sulle modalità di utilizzo del capitale accumulato. Accanto alle tradizionali prestazioni pensionistiche, vengono introdotte nuove soluzioni come la rendita a durata definita, i prelievi liberamente determinabili e, dal 31 ottobre 2026, l'erogazione frazionata del capitale, che consente di distribuire la prestazione su un periodo non inferiore a cinque anni.
Sul fronte fiscale, dal 2026 il limite annuo ordinario di deducibilità dei contributi alla previdenza complementare sale a 5.300 euro, rafforzando l'interesse verso questo strumento di pianificazione previdenziale.
Perché oggi è importante rivalutare il proprio fondo pensione?
Le novità del 2026 rappresentano un'occasione per verificare se la propria soluzione previdenziale sia ancora coerente con gli obiettivi personali.
Contributo datoriale, vantaggi fiscali, costi e strategia di investimento sono elementi che possono incidere significativamente sul capitale disponibile al momento della pensione.
Per questo, una valutazione personalizzata della propria posizione previdenziale può aiutare a comprendere le opportunità offerte dalla nuova normativa e a compiere scelte più consapevoli per il futuro.
Insomma, per approfondire il tema conviene confrontarsi con un consulente finanziario: ne conosci qualcuno?
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Corso Garibaldi 86
20121, Milano
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Federico Lo Bianco e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
