
La BCE alza i tassi: cosa cambia per i tuoi investimenti e perché la durata conta
Data pubblicazione: 17 settembre 2026
Autore:
Giovedì 10 settembre la Banca Centrale Europea ha deciso di alzare nuovamente i tassi di interesse di 0,25 punti percentuali, portando il tasso sui depositi al 2,50%.
Dietro una notizia apparentemente molto tecnica si nascondono però conseguenze concrete per risparmiatori e investitori. Perché quando la BCE muove i tassi non cambia soltanto il costo di mutui e finanziamenti: cambiano anche gli equilibri sui mercati finanziari e, in particolare, sul mondo obbligazionario.
Vediamo quindi, con un linguaggio molto semplice, cosa significa un aumento dei tassi per chi investe.
Perché la BCE ha alzato i tassi?
L'obiettivo principale della BCE è mantenere la stabilità dei prezzi, puntando a un'inflazione del 2% nel medio periodo.
Le nuove pressioni sui prezzi, alimentate in particolare dall'aumento dei costi energetici legato alle tensioni in Medio Oriente, hanno spinto la BCE a intervenire nuovamente. Secondo le nuove stime dell'istituto, l'inflazione dovrebbe attestarsi mediamente al 3% nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028.
Aumentare i tassi significa, in estrema sintesi, rendere il denaro più costoso. Prestiti e finanziamenti tendono a diventare meno convenienti, il risparmio viene maggiormente remunerato e l'obiettivo è raffreddare la domanda e, nel tempo, le pressioni sui prezzi.
Ma cosa succede agli investimenti?
Tassi in aumento e obbligazioni: perché i prezzi scendono?
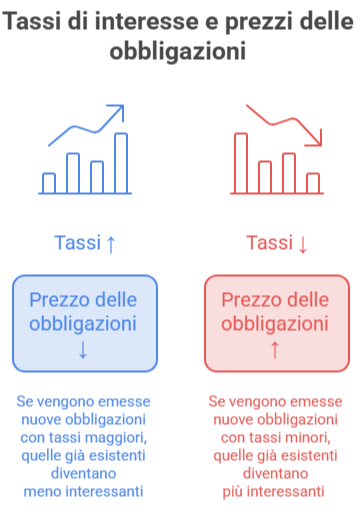
Qui c'è un concetto fondamentale da capire: tassi di interesse e prezzi delle obbligazioni si muovono generalmente in direzioni opposte.
Facciamo un esempio molto semplice: immaginiamo di possedere un'obbligazione che paga un interesse del 2%. Se sul mercato vengono emesse nuove obbligazioni simili che, grazie all'aumento dei tassi, offrono il 3%, è evidente che il nostro vecchio titolo al 2% diventa meno interessante.
Per trovare qualcuno disposto ad acquistarlo prima della scadenza, il suo prezzo dovrà quindi scendere abbastanza da rendere nuovamente competitivo il suo rendimento.
Questo non significa necessariamente perdere denaro: se possiedo una singola obbligazione e la mantengo fino alla scadenza, le oscillazioni intermedie del prezzo hanno un'importanza diversa, perché — salvo insolvenza dell'emittente — alla scadenza è previsto il rimborso del valore nominale.
Il problema diventa più rilevante quando vogliamo vendere prima della scadenza oppure quando investiamo attraverso fondi ed ETF obbligazionari, il cui valore riflette continuamente i prezzi dei titoli presenti nel portafoglio.
Non tutte le obbligazioni reagiscono allo stesso modo
Ed è qui che entra in gioco un concetto molto importante: la durata.
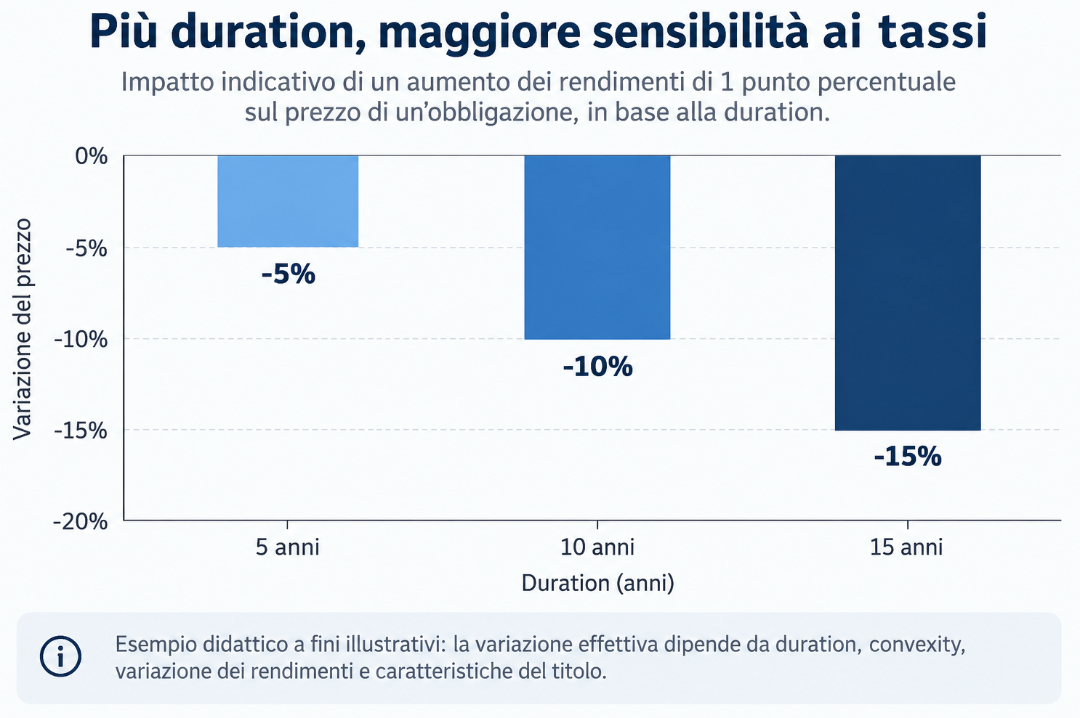
In generale, più lontana è la scadenza di un'obbligazione, maggiore tende a essere la sua sensibilità alle variazioni dei tassi.
Un titolo che scade tra uno o due anni, a parità delle altre caratteristiche, tende quindi a risentire meno di un aumento dei tassi rispetto a un'obbligazione con scadenza tra quindici o vent'anni.
Il motivo è intuitivo: se devo aspettare vent'anni per riavere il capitale e nel frattempo il mercato offre rendimenti più elevati, il valore di quel vecchio rendimento diventa meno interessante. Se invece la scadenza è vicina, potrò recuperare prima il capitale e reinvestirlo alle nuove condizioni di mercato.
Per misurare più precisamente questa sensibilità esiste un indicatore chiamato duration: senza entrare nella matematica, possiamo considerarlo una sorta di “termometro” della sensibilità di un'obbligazione alle variazioni dei tassi. Più è elevato, maggiore può essere la variazione del prezzo al cambiare dei rendimenti di mercato.
Quindi con i tassi in aumento bisogna evitare le obbligazioni?
No. Ed è proprio qui che spesso si rischia di trarre la conclusione sbagliata.
Un aumento dei tassi può penalizzare il prezzo delle obbligazioni già in circolazione, soprattutto quelle più sensibili, ma contemporaneamente crea nuove opportunità per chi deve investire capitale, perché le nuove emissioni e, più in generale, il mercato obbligazionario possono offrire rendimenti più elevati.
La domanda corretta, quindi, non è semplicemente
“Obbligazioni sì o obbligazioni no?”
ma piuttosto:
"Quale tipo di obbligazioni è coerente con il mio orizzonte temporale e con il rischio che sono disposto a sopportare?"
Una persona che potrebbe aver bisogno del proprio capitale tra due anni ha esigenze completamente diverse da chi sta costruendo un portafoglio con un orizzonte di quindici o vent'anni.
E per gli altri investimenti?
L'effetto dei tassi non si ferma alle obbligazioni.
Tassi più elevati significano un costo del denaro maggiore anche per le aziende: finanziarsi diventa più costoso e questo può pesare sugli utili e, di conseguenza, sulle valutazioni azionarie. Alcuni settori e alcune società possono essere più sensibili di altri.
Allo stesso tempo, strumenti monetari, depositi e obbligazioni di breve durata possono diventare più interessanti rispetto a quando i tassi erano molto bassi.
Questo modifica gli equilibri tra le diverse alternative disponibili e rende ancora più importante ragionare sul portafoglio nel suo complesso, invece di concentrarsi sul singolo prodotto.
La domanda da porsi
Ogni decisione delle banche centrali genera inevitabilmente previsioni: saliranno ancora? Quando torneranno a scendere? È il momento di comprare obbligazioni lunghe? Meglio aspettare?
Il problema è che costruire un portafoglio inseguendo continuamente la prossima decisione della BCE significa provare a prevedere qualcosa che anche il mercato, ogni giorno, cerca di anticipare.
Per un investitore è certamente molto più utile partire da ciò che si può controllare: obiettivi, orizzonte temporale, diversificazione e livello di rischio.
I tassi cambiano. I mercati cambiano. E cambieranno ancora.
Un buon portafoglio non dovrebbe funzionare soltanto quando indoviniamo quale sarà la prossima mossa della BCE.
Prima di decidere, serve il contesto
Capire cosa sta succedendo sui mercati è importante. Trasformare una notizia in una decisione sul proprio patrimonio, però, è un passaggio completamente diverso.
Non esiste una scadenza obbligazionaria, un fondo o una strategia adatta a tutti: entrano in gioco situazione personale, obiettivi, disponibilità economiche, orizzonte temporale e propensione al rischio.
Per questo, prima di modificare i propri investimenti sulla base dell'ultima notizia letta, può essere utile confrontarsi con un professionista e capire non semplicemente cosa sta facendo il mercato, ma soprattutto cosa ha senso fare per il proprio percorso finanziario.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Corso Garibaldi 86
20121, Milano
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Federico Lo Bianco e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
